Domain bank-und-kapitalmarktrecht.de kaufen?
Wir ziehen mit dem Projekt
bank-und-kapitalmarktrecht.de um.
Sind Sie am Kauf der Domain
bank-und-kapitalmarktrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-und-kapitalmarktrecht.de kaufen?
Ist die NFC-Bank legal?
Ich kann keine spezifische Aussage zur Legalität der NFC-Bank machen, da ich keine Informationen über diese spezifische Bank habe. Es ist wichtig, die rechtlichen Bestimmungen und Vorschriften des Landes zu beachten, in dem die Bank tätig ist, um festzustellen, ob sie legal ist. Es wird empfohlen, sich an eine Finanzaufsichtsbehörde oder einen Rechtsberater zu wenden, um weitere Informationen zu erhalten. **
Braucht mein Handy NFC? Was ist NFC?
NFC steht für Near Field Communication und ist eine drahtlose Technologie, die es ermöglicht, Daten über kurze Distanzen zwischen zwei Geräten auszutauschen. Wenn du Funktionen wie kontaktloses Bezahlen, das Teilen von Dateien oder das Verbinden mit anderen NFC-fähigen Geräten nutzen möchtest, dann braucht dein Handy NFC. Überprüfe die technischen Spezifikationen deines Handys, um herauszufinden, ob es NFC unterstützt. **


Ähnliche Suchbegriffe für ACS-USB-Token-NFC
Top-Angebote
Produkte zum Begriff ACS-USB-Token-NFC:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
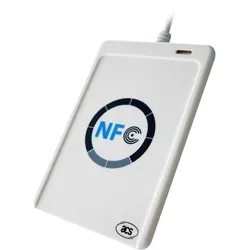
ACS Acr122 Mifare/Nfc USB (USB), Speicherkartenlesegerät, WeissDer ACR122U NFC Reader ist ein PC-gesteuerter kontaktloser Smartcard-Leser und -Schreiber, der auf der Grundlage der 13,56 MHz kontaktlosen RFID-Technologie entwickelt wurde. In Übereinstimmung mit der Norm ISO/IEC 18092 für Near Field Communication (NFC) unterstützt er nicht nur MIFARE- und ISO 14443 A- und B-Karten, sondern auch alle vier Arten von NFC-Tags.48,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Token?
Was ist Token? Ein Token ist eine digitale Einheit, die in der Regel auf einer Blockchain-Plattform erstellt wird und als digitale Repräsentation eines Vermögenswerts fungiert. Tokens können für verschiedene Zwecke verwendet werden, wie z.B. als Zahlungsmittel, für den Zugriff auf bestimmte Dienste oder als Investitionsinstrument. Sie können auch als Belohnung für bestimmte Aktionen innerhalb eines Ökosystems vergeben werden. Tokens haben oft einen bestimmten Wert und können auf Kryptowährungsbörsen gehandelt werden. **
-
Wie funktioniert das mobile NFC-Bezahlen bei der Deutschen Bank?
Bei der Deutschen Bank können Kunden mit einem NFC-fähigen Smartphone und der Mobile Banking App kontaktlos bezahlen. Dafür müssen sie ihre Bankkarte in der App hinterlegen und können dann an NFC-fähigen Terminals bezahlen, indem sie ihr Smartphone an das Terminal halten. Die Zahlung wird dann über die hinterlegte Bankkarte abgewickelt. **
-
Wie findest du Token?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass Token eine wichtige Rolle in der Blockchain-Technologie spielen. Sie dienen als digitale Vermögenswerte und ermöglichen Transaktionen und Interaktionen innerhalb eines Netzwerks. Ihre Verwendung kann je nach Anwendungsfall unterschiedlich sein. **
-
Was bedeutet Token ungültig?
"Was bedeutet Token ungültig?" Ein Token wird normalerweise verwendet, um die Identität eines Benutzers zu überprüfen und den Zugriff auf bestimmte Ressourcen zu autorisieren. Wenn ein Token als ungültig markiert wird, bedeutet dies in der Regel, dass es abgelaufen ist, widerrufen wurde oder nicht mehr gültig ist aus anderen Gründen. Dies kann passieren, wenn ein Benutzer sich abmeldet, sein Passwort ändert oder wenn ein Sicherheitsvorfall auftritt. In solchen Fällen wird der Zugriff verweigert, bis ein neues gültiges Token generiert wird. **

Was macht ein Token?
Ein Token dient dazu, den Zugriff auf bestimmte Ressourcen oder Dienste zu autorisieren. Es handelt sich um eine Art digitale Identität, die es ermöglicht, sich gegenüber einem System oder einer Anwendung zu authentifizieren. Ein Token kann auch verwendet werden, um Informationen zu speichern und zu übertragen, beispielsweise in Form von Cookies im Web. Durch die Verwendung von Tokens können Sicherheitsrisiken minimiert und die Benutzerfreundlichkeit verbessert werden. Letztendlich ermöglicht ein Token die sichere und effiziente Kommunikation zwischen verschiedenen Systemen und Anwendungen. **
Was ist ein Token?
Was ist ein Token? Ein Token ist eine digitale Einheit, die in der Regel auf einer Blockchain-Plattform erstellt wird und als Wert oder Recht repräsentiert. Es kann für verschiedene Zwecke verwendet werden, wie zum Beispiel als Zahlungsmittel, als Zugangsberechtigung zu bestimmten Dienstleistungen oder als Stimmrecht bei Abstimmungen. Tokens können auch als digitale Vermögenswerte gehandelt werden und haben oft einen bestimmten Wert, der durch Angebot und Nachfrage bestimmt wird. Insgesamt sind Tokens eine wichtige Komponente in der Welt der Kryptowährungen und Blockchain-Technologie. **
Top-Angebote
Produkte zum Begriff ACS-USB-Token-NFC:
-
ACS USB Token NFC Reader II, Notebook Security, SchwarzDer ACS USB Token NFC Reader II ist ein kontaktloser Smartcard-Leser für sichere Authentifizierungs- und Datentransferanwendungen. Dieses kompakte Gerät verbindet sich über USB-Schnittstelle und unterstützt NFC-Technologie (Near Field Communication) zum Lesen kompatibler Smartcards, Token und Tags. Mit Abmessungen von etwa 85 mm Länge, 54 mm Breite und 10 mm Höhe sowie einem Gewicht von rund 45 g bietet dieser Leser eine portable Lösung für verschiedene Sicherheits- und Zutrittskontrollszenarien. Das Gerät arbeitet im Temperaturbereich von 0°C bis 50°C und unterstützt mehrere Kartenprotokolle einschliesslich ISO 14443 Typ A und Typ B Standards. Mit einer robusten Konstruktion aus Polycarbonat-Gehäuse bietet der Leser zuverlässige Leistung für professionelle Umgebungen mit Sicherheitsidentifikationsanforderungen. Der USB Token NFC Reader II verfügt über integrierte LED-Anzeigen für Statusüberwachung und unterstützt Plug-and-Play-Funktionalität mit gängigen Betriebssystemen. Dieses Modell stellt das Nachfolgemodell von früheren ACS Smartcard-Lesern dar und bietet verbesserte Kompatibilität mit modernen Sicherheitstoken sowie erhöhte Datentransferraten. Geeignet für Büroumgebungen, gesicherte Einrichtungen und Authentifizierungssysteme ermöglicht dieser Leser kontaktlose Kommunikation mit kompatiblen Karten bis zu einer Entfernung von 50 mm. Das Gerät benötigt neben der USB-Verbindung keine externe Stromversorgung und gewährleistet Datenintegrität durch Fehlerprüfprotokolle. Mit Fokus auf Sicherheitsanwendungen unterstützt der Leser verschiedene Verschlüsselungsstandards und Authentifizierungsmethoden bei gleichzeitig benutzerfreundlicher Bedienung durch einfache Installationsprozesse.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die NFC-Bank legal?
Ich kann keine spezifische Aussage zur Legalität der NFC-Bank machen, da ich keine Informationen über diese spezifische Bank habe. Es ist wichtig, die rechtlichen Bestimmungen und Vorschriften des Landes zu beachten, in dem die Bank tätig ist, um festzustellen, ob sie legal ist. Es wird empfohlen, sich an eine Finanzaufsichtsbehörde oder einen Rechtsberater zu wenden, um weitere Informationen zu erhalten. **
-
Braucht mein Handy NFC? Was ist NFC?
NFC steht für Near Field Communication und ist eine drahtlose Technologie, die es ermöglicht, Daten über kurze Distanzen zwischen zwei Geräten auszutauschen. Wenn du Funktionen wie kontaktloses Bezahlen, das Teilen von Dateien oder das Verbinden mit anderen NFC-fähigen Geräten nutzen möchtest, dann braucht dein Handy NFC. Überprüfe die technischen Spezifikationen deines Handys, um herauszufinden, ob es NFC unterstützt. **
-
Was ist Token?
Was ist Token? Ein Token ist eine digitale Einheit, die in der Regel auf einer Blockchain-Plattform erstellt wird und als digitale Repräsentation eines Vermögenswerts fungiert. Tokens können für verschiedene Zwecke verwendet werden, wie z.B. als Zahlungsmittel, für den Zugriff auf bestimmte Dienste oder als Investitionsinstrument. Sie können auch als Belohnung für bestimmte Aktionen innerhalb eines Ökosystems vergeben werden. Tokens haben oft einen bestimmten Wert und können auf Kryptowährungsbörsen gehandelt werden. **
-
Wie funktioniert das mobile NFC-Bezahlen bei der Deutschen Bank?
Bei der Deutschen Bank können Kunden mit einem NFC-fähigen Smartphone und der Mobile Banking App kontaktlos bezahlen. Dafür müssen sie ihre Bankkarte in der App hinterlegen und können dann an NFC-fähigen Terminals bezahlen, indem sie ihr Smartphone an das Terminal halten. Die Zahlung wird dann über die hinterlegte Bankkarte abgewickelt. **
Ähnliche Suchbegriffe für ACS-USB-Token-NFC
-
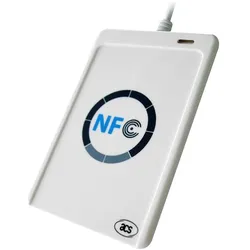
ACS Acr122 Mifare/Nfc USB (USB), Speicherkartenlesegerät, WeissDer ACR122U NFC Reader ist ein PC-gesteuerter kontaktloser Smartcard-Leser und -Schreiber, der auf der Grundlage der 13,56 MHz kontaktlosen RFID-Technologie entwickelt wurde. In Übereinstimmung mit der Norm ISO/IEC 18092 für Near Field Communication (NFC) unterstützt er nicht nur MIFARE- und ISO 14443 A- und B-Karten, sondern auch alle vier Arten von NFC-Tags.48,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
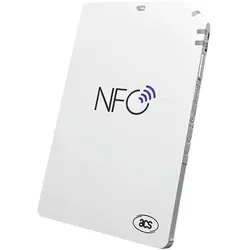
ACS Secure Bluetooth NFC (USB), Speicherkartenlesegerät, SchwarzDer ACS Secure Bluetooth NFC Reader ist ein professioneller kontaktloser Smartcard-Leser für sichere Authentifizierung und Zutrittskontrollanwendungen. Dieses kompakte Gerät unterstützt NFC-Technologie (Near Field Communication) und ermöglicht drahtlose Kommunikation mit kompatiblen Smartcards, Keyfobs und Mobilgeräten innerhalb einer typischen Reichweite von bis zu 5 cm. Durch Bluetooth-Konnektivität koppelt es sich nahtlos mit Computern, Tablets und Smartphones und bietet flexible Einsatzmöglichkeiten für verschiedene Sicherheitsumgebungen. Der Leser verfügt über robuste Verschlüsselungsprotokolle zum Schutz von Daten während der Übertragung, was ihn für Unternehmens-Zutrittssysteme, Zeiterfassung und sichere Login-Szenarien geeignet macht. Gefertigt aus langlebigem ABS-Kunststoff mit Massen von etwa 85 mm x 54 mm x 12 mm und einem Gewicht von 65 g behält er eine portable, doch stabile Form bei. Er arbeitet mit einem wiederaufladbaren Lithium-Ionen-Akku, der bis zu 8 Stunden Dauerbetrieb und etwa 30 Tage Standby-Zeit bietet. Das Gerät unterstützt mehrere Kartenstandards inklusive ISO 14443 Typ A und B und ist mit gängigen Betriebssystemen über Standard-HID-Treiber kompatibel. Eine integrierte LED-Anzeige liefert klares Statusfeedback für Stromversorgung, Verbindung und Lesevorgänge. Die mattschwarze Oberfläche bietet ein dezentes Erscheinungsbild für professionelle Umgebungen. Dieser Leser stellt das Nachfolgemodell von vorherigen kabelgebundenen NFC-Lesern dar und betont verbesserte Mobilität ohne Kompromisse bei Sicherheitsstandards. Er enthält ein Micro-USB-Ladekabel und wurde auf zuverlässige Leistung bei Bürotemperaturen von 0°C bis 40°C getestet. Für optimale Funktionalität sollte die Kompatibilität mit Ihrer bestehenden Sicherheitsinfrastruktur und Kartentypen sichergestellt werden.83,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ACS ACR1552U USB NFC Reader IV (USB), Speicherkartenlesegerät, SchwarzDer ACR1552U USB NFC Reader IV ist ein vielseitiger Kartenleser für sichere kontaktlose und kontaktbehaftete Smartcard-Operationen. Hergestellt von ACS, einem anerkannten Marktführer in der Smartcard-Technologie, unterstützt dieses Gerät ISO-14443-Typ-A- und -B-Karten, einschliesslich MIFARE, FeliCa und NFC-Tags. Der Leser arbeitet über eine USB-Schnittstelle und bietet Plug-and-Play-Funktionalität mit einer Lese-/Schreibgeschwindigkeit von bis zu 848 kbps für kontaktlose Karten. Er ist kompatibel mit den Standards PC/SC und CCID und gewährleistet eine breite Kompatibilität mit verschiedenen Betriebssystemen wie Windows, Linux und macOS. Mit kompakten Abmessungen von 98 mm x 65 mm x 12 mm und einem Gewicht von ca. 70 g ist das Gerät tragbar und lässt sich leicht in Kioske, Zutrittskontrollsysteme oder private Umgebungen integrieren. Der Reader verfügt über eine eingebaute Antenne für die kontaktlose Kommunikation bei 13,56 MHz sowie einen SAM-Steckplatz für erweiterte Sicherheitsanwendungen. Das aus robusten Materialien gefertigte Modell ACR1552U ist für den zuverlässigen Einsatz in anspruchsvollen Umgebungen ausgelegt und unterstützt bis zu 100.000 Steckzyklen für den Kartenkontaktslot. Es bietet eine praktische Lösung für sichere Identifikations-, Zahlungs- und Authentifizierungsaufgaben und benötigt keine externe Stromversorgung, da es direkt über den USB-Anschluss mit Strom versorgt wird.50,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie findest du Token?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass Token eine wichtige Rolle in der Blockchain-Technologie spielen. Sie dienen als digitale Vermögenswerte und ermöglichen Transaktionen und Interaktionen innerhalb eines Netzwerks. Ihre Verwendung kann je nach Anwendungsfall unterschiedlich sein. **
-
Was bedeutet Token ungültig?
"Was bedeutet Token ungültig?" Ein Token wird normalerweise verwendet, um die Identität eines Benutzers zu überprüfen und den Zugriff auf bestimmte Ressourcen zu autorisieren. Wenn ein Token als ungültig markiert wird, bedeutet dies in der Regel, dass es abgelaufen ist, widerrufen wurde oder nicht mehr gültig ist aus anderen Gründen. Dies kann passieren, wenn ein Benutzer sich abmeldet, sein Passwort ändert oder wenn ein Sicherheitsvorfall auftritt. In solchen Fällen wird der Zugriff verweigert, bis ein neues gültiges Token generiert wird. **
-
Was macht ein Token?
Ein Token dient dazu, den Zugriff auf bestimmte Ressourcen oder Dienste zu autorisieren. Es handelt sich um eine Art digitale Identität, die es ermöglicht, sich gegenüber einem System oder einer Anwendung zu authentifizieren. Ein Token kann auch verwendet werden, um Informationen zu speichern und zu übertragen, beispielsweise in Form von Cookies im Web. Durch die Verwendung von Tokens können Sicherheitsrisiken minimiert und die Benutzerfreundlichkeit verbessert werden. Letztendlich ermöglicht ein Token die sichere und effiziente Kommunikation zwischen verschiedenen Systemen und Anwendungen. **
-
Was ist ein Token?
Was ist ein Token? Ein Token ist eine digitale Einheit, die in der Regel auf einer Blockchain-Plattform erstellt wird und als Wert oder Recht repräsentiert. Es kann für verschiedene Zwecke verwendet werden, wie zum Beispiel als Zahlungsmittel, als Zugangsberechtigung zu bestimmten Dienstleistungen oder als Stimmrecht bei Abstimmungen. Tokens können auch als digitale Vermögenswerte gehandelt werden und haben oft einen bestimmten Wert, der durch Angebot und Nachfrage bestimmt wird. Insgesamt sind Tokens eine wichtige Komponente in der Welt der Kryptowährungen und Blockchain-Technologie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.